Última revisión: octubre de 2026
El sistema de salud español es excelente. Ingresar a él de la manera correcta es lo que exige planificación.
Esa frase resume la experiencia de casi todas las familias estadounidenses que hemos acompañado a España. Una vez que llegan, la calidad de la atención rara vez es su preocupación. La preocupación es la transición: qué cobertura exige la visa, cuándo es posible acceder al sistema público, cuánto cuesta, qué deja por fuera y qué ocurre con Medicare en el camino. Cada una de estas preguntas tiene una respuesta clara. Las respuestas simplemente deben reunirse en el orden correcto, idealmente muchos meses antes de la mudanza.
Esta guía sobre la salud en España para estadounidenses establece ese orden. Está escrita para estadounidenses que se trasladan a España, en particular jubilados y familias que solicitan la residencia no lucrativa, y recoge las preguntas que con mayor frecuencia nos hacen las familias que asesoramos. Las familias latinoamericanas que siguen esta misma vía de residencia encontrarán que todo lo expuesto aquí también se aplica a ellas, con excepción del apartado dedicado a Medicare.
Primero, unas palabras sobre por qué vale la pena el esfuerzo de planificar. España obtiene de manera constante reconocimiento internacional por sus resultados en salud. En la edición 2019 del Índice de los Países Más Saludables de Bloomberg, que clasificó 169 economías, España ocupó el primer lugar, mientras que Estados Unidos se ubicó en el puesto 35, según informó la revista TIME. España tiene, además, una de las esperanzas de vida más altas de la Unión Europea. El ranking World’s Best Hospitals 2026 de la revista Newsweek sitúa al Hospital Universitario La Paz, el Hospital 12 de Octubre y el Hospital Gregorio Marañón, en Madrid, junto con Vall d’Hebron y el Hospital Clínic, en Barcelona, a la cabeza de la lista nacional. Son instituciones de talla mundial dentro de un sistema público al que los residentes acceden por una fracción de lo que cuesta una atención comparable en Estados Unidos.
La oportunidad es real. También lo es el proceso para alcanzarla.
Parte I: Cómo está organizado el sistema de salud en España
El sistema público de salud español, el Sistema Nacional de Salud, es universal y se financia principalmente con impuestos. Aunque es un sistema nacional, lo gestiona cada una de las diecisiete comunidades autónomas, lo que significa que su atención la administrará el servicio de salud de la región donde usted viva: el Servicio Madrileño de Salud en Madrid, CatSalut en Cataluña, el Servicio Andaluz de Salud en Andalucía, y así sucesivamente. El acceso se concede mediante una tarjeta personal, la tarjeta sanitaria individual, expedida por ese servicio regional.
El sistema se construye alrededor de la atención primaria. A cada residente se le asigna un centro de salud y un médico de familia, conocido como médico de cabecera, que actúa como puerta de entrada a los especialistas, las pruebas diagnósticas y la atención hospitalaria. Para la mayoría de los estadounidenses, este es el primer ajuste cultural: la atención especializada suele comenzar con una remisión, y no con una cita directa.
Junto al sistema público, España cuenta con un sector privado de salud amplio y moderno. Más de 14 millones de personas en España tenían un seguro de salud privado al cierre de septiembre de 2023, según datos del sector asegurador publicados por El Independiente. Muchas familias españolas usan ambos sistemas a la vez: el público para la atención grave, compleja y crónica, en la que sus hospitales son excepcionales, y el seguro privado para acceder con mayor rapidez a especialistas, procedimientos programados y habitaciones individuales.
Ese uso combinado refleja una realidad que conviene entender con claridad. La principal debilidad del sistema público son los tiempos de espera para la atención no urgente. En abril de 2026, Euronews informó que la cifra récord de más de 853.000 personas esperaba una cirugía no urgente en España, con una espera media de 121 días, y que la espera media para una primera consulta con el especialista había llegado a 102 días. Las situaciones urgentes y graves tienen prioridad, y muchas regiones superan ampliamente el promedio nacional, pero las cifras explican por qué tantos residentes, españoles y extranjeros por igual, conservan un seguro privado aun cuando tienen derecho a la atención pública.
Los servicios de urgencias atienden a cualquier persona que necesite atención urgente. Sin embargo, a quien no cuenta con cobertura pública esa atención puede facturársele después, lo cual es una razón más para llegar con la cobertura adecuada desde el primer día.
Parte II: Su vía de residencia determina su acceso a la salud
El dato más importante sobre la salud de los estadounidenses en España es que su acceso depende de su situación migratoria y laboral, no de su nacionalidad ni de su patrimonio.
Quienes trabajan en España, ya sea por cuenta ajena o por cuenta propia, y cotizan a la Seguridad Social española, acceden por lo general al sistema público a través de esa afiliación, junto con los beneficiarios que tengan registrados. Esto incluye a muchos profesionales que se trasladan a España por un empleo.
Los titulares de la visa para nómadas digitales se dividen en dos grupos. Quienes cotizan a la Seguridad Social española acceden al sistema público en las mismas condiciones que los demás trabajadores. Quienes permanecen cubiertos por el sistema de Seguridad Social de Estados Unidos, en virtud del convenio bilateral entre ambos países, por lo general necesitan un seguro de salud privado.
Los titulares de la residencia no lucrativa, la vía elegida con mayor frecuencia por los jubilados estadounidenses y por las familias con independencia financiera, no tienen derecho a la salud pública en un principio. La propia visa exige un seguro de salud privado completo, y el acceso al sistema público solo es posible más adelante, a través del Convenio Especial que se describe en la Parte IV.
Un punto que sorprende a muchos jubilados: recibir prestaciones del Seguro Social de Estados Unidos no genera ningún derecho a la salud pública española. El convenio de Seguridad Social entre Estados Unidos y España, vigente desde 1988, coordina las cotizaciones y las pensiones entre ambos sistemas, pero no extiende la cobertura de salud. Los jubilados de otros países de la Unión Europea pueden trasladar a España sus derechos sanitarios con un documento conocido como formulario S1. No existe un equivalente para los jubilados estadounidenses.
Los familiares de ciudadanos españoles o comunitarios, y las personas con otras categorías de residencia, siguen sus propias reglas, que deben confirmarse caso por caso.
La conclusión práctica es sencilla. Antes de decidir cómo resolverá su cobertura de salud, confirme qué vía de residencia utilizará, porque esa decisión determina todo lo demás.
Parte III: El seguro médico para la residencia no lucrativa
Para quien solicita la residencia no lucrativa, el seguro médico privado no es una formalidad. Es uno de los documentos que los consulados examinan con más atención y uno de los motivos más frecuentes por los que los expedientes se devuelven para corrección.
Aunque los requisitos varían ligeramente entre los consulados de España en Estados Unidos, las exigencias coinciden en lo sustancial. La póliza debe emitirla una aseguradora autorizada para operar en España. Debe ofrecer una cobertura completa, comparable a la del sistema público, que incluya atención primaria, especialistas, pruebas diagnósticas, hospitalización y urgencias. Debe carecer de copagos y de períodos de carencia, de modo que la cobertura sea total desde el primer día. Debe estar vigente al menos durante todo el período de la autorización inicial, y muchos consulados piden constancia de que la prima del año está pagada. Con frecuencia, los consulados solicitan un certificado emitido por la aseguradora, en español, que confirme cada una de estas características, y muchos exigen también cobertura de repatriación.
Un seguro de viaje no cumple estos requisitos, y las pólizas internacionales emitidas por aseguradoras no autorizadas en España suelen ser cuestionadas. Como los criterios consulares pueden cambiar, y cada consulado los aplica dentro de su propia circunscripción, confirmamos los requisitos vigentes del consulado que corresponde al lugar de residencia de cada cliente antes de contratar cualquier póliza.
Las aseguradoras privadas en España evalúan el riesgo de cada solicitante, y eso tiene tres consecuencias prácticas. Primero, el solicitante diligencia un cuestionario de salud, y las enfermedades preexistentes pueden quedar excluidas de la cobertura o, en algunos casos, llevar a la aseguradora a rechazar la solicitud. Segundo, algunas aseguradoras limitan la contratación de nuevas pólizas a partir de cierta edad, lo que reduce las opciones para los solicitantes al final de los sesenta años y en los setenta. Tercero, las primas aumentan con la edad, y los precios varían de manera considerable según la aseguradora, la región y el nivel de cobertura. Para una pareja de sesenta y tantos años, una cobertura completa sin copagos es una partida importante del presupuesto familiar, y debe modelarse con anticipación, no descubrirse en la etapa consular.
Hay un punto adicional que merece énfasis. El cuestionario de salud debe responderse de forma completa y veraz. Una declaración inexacta puede parecer conveniente al momento de emitir la póliza, pero puede comprometer su cobertura precisamente cuando más la necesita.
La autorización de residencia no lucrativa se concede inicialmente por un año. Con el Reglamento de Extranjería vigente desde el 20 de mayo de 2025, las renovaciones se conceden, por regla general, por cuatro años. Al renovar, usted deberá acreditar, entre otros requisitos, que sigue contando con una cobertura de salud adecuada. Esa primera renovación llega casi exactamente en el momento en que usted cumple por primera vez los requisitos del Convenio Especial, razón por la cual ambos procesos deben planificarse de manera conjunta, y por la cual revisamos cómo valorará su cobertura la oficina de extranjería correspondiente antes de cancelar cualquier póliza privada.
Parte IV: El Convenio Especial, la salud pública después del primer año
El Convenio Especial de prestación de asistencia sanitaria es un acuerdo que permite a los residentes que no tienen derecho a la salud pública por otra vía incorporarse al sistema público a cambio de una contribución mensual. Fue creado por el Real Decreto 576/2013 y lo administra el servicio de salud de cada comunidad autónoma.
Según el Ministerio de Sanidad de España, los requisitos son claros en principio. Usted debe haber residido de manera efectiva en España durante un período continuado de al menos un año inmediatamente anterior a la solicitud, lo que puede acreditarse con un certificado de empadronamiento o con un certificado de residencia. Debe estar inscrito en el padrón de un municipio español al momento de la solicitud. Y no debe tener derecho a la salud pública por ninguna otra vía.
El costo está fijado a nivel nacional: 60 euros mensuales para los suscriptores menores de 65 años y 157 euros mensuales para los suscriptores de 65 años o más. Para una pareja en la que ambos cónyuges superan los 65 años, eso significa 314 euros mensuales, o 3.768 euros al año, por el acceso al sistema público.
El Convenio da acceso a la cartera común básica de servicios de salud pública, que incluye atención primaria, atención especializada, atención hospitalaria y urgencias. Según lo publicado por el servicio de salud de la Comunidad de Madrid, no incluye la prestación farmacéutica, lo que significa que los medicamentos formulados se pagan en su totalidad en la farmacia. Tampoco incluye la prestación ortoprotésica ni el transporte sanitario no urgente. Para los jubilados que toman varios medicamentos de forma permanente, este es un costo real que debe incluirse en el presupuesto. El Convenio ofrece además cobertura durante estancias temporales en otros países de la Unión Europea y del Espacio Económico Europeo, el Reino Unido y Suiza, mediante un Certificado Provisional Sustitutorio expedido por el Instituto Nacional de la Seguridad Social.
Los convenios suelen ser anuales y se prorrogan automáticamente salvo cancelación, conforme a las normas de cada región. Las solicitudes se presentan ante el servicio de salud de la comunidad donde usted está empadronado, y los tiempos de tramitación varían considerablemente de una región a otra. Como cada comunidad autónoma administra el Convenio, y algunas aplican procedimientos propios, los detalles deben confirmarse siempre para la región donde usted vivirá.
Dos criterios prácticos marcan la diferencia entre una transición fluida y una llena de tensiones.
El primero tiene que ver con el padrón. Como el requisito de un año de residencia suele acreditarse con el certificado de empadronamiento, la fecha de su inscripción pone en marcha el reloj. Las familias que tardan en empadronarse después de llegar retrasan su elegibilidad en el mismo número de semanas o meses. Nosotros empadronamos a nuestros clientes tan pronto como tienen una dirección.
El segundo tiene que ver con la superposición. Su póliza privada debe permanecer plenamente vigente hasta que el Convenio esté formalmente activo y la renovación de su residencia se haya resuelto. Cancelar la cobertura privada demasiado pronto, aunque sea por unas pocas semanas, crea exactamente el vacío que todo el plan busca evitar. En la práctica, muchos clientes mantienen el seguro privado durante la mayor parte o la totalidad de su segundo año, y un número importante decide conservar una póliza privada de manera permanente, junto con el Convenio, para acceder con mayor rapidez a los especialistas.
Un ejemplo práctico
Pensemos en una pareja que se traslada a Valencia con una residencia no lucrativa: él tiene 66 años y ella 63. Ambos llegan en marzo, se empadronan la misma semana en que firman su contrato de arrendamiento y cuentan, desde el día de su llegada, con una póliza privada completa sin copagos.
Durante su primer año, la póliza privada es su única cobertura, y es también la que respalda su visa y, doce meses después, su primera renovación. En marzo del año siguiente, ambos cumplen el requisito de un año de residencia. Él suscribe el Convenio por 157 euros mensuales; ella lo suscribe por 60 euros mensuales, cifra que pasará a 157 euros cuando cumpla 65 años. Su contribución pública conjunta en ese segundo año es de 2.604 euros, y aumentará a 3.768 euros anuales cuando ambos superen los 65 años.
Su póliza privada se mantiene vigente hasta que ambos convenios están confirmados y la renovación de la residencia se ha resuelto. En ese momento, deciden conservar una póliza privada más sencilla para el acceso a especialistas y presupuestan por separado los dos medicamentos que él toma de forma permanente, que el Convenio no cubre. Nada en esta secuencia es complicado. Lo que la hizo fluida fue que cada fecha se conocía antes de que salieran de Estados Unidos.
Convenio especial
Costo mensual del acceso al sistema sanitario público español según la edad.
| Grupo | Costo mensual |
|---|---|
| Menores de 65 años | 60 € |
| Mayores de 65 años | 157 € |
El Convenio Especial permite a determinadas personas acceder al sistema sanitario público español mediante una cuota mensual.
Parte V: Las decisiones sobre Medicare que debe tomar antes de partir
Medicare, por regla general, no paga la atención médica recibida fuera de Estados Unidos, como lo han informado tanto CNBC como PBS NewsHour en su cobertura sobre los estadounidenses que se jubilan en el exterior. Algunos planes Medigap y Medicare Advantage incluyen una cobertura limitada para urgencias en el extranjero, pero ninguno sustituye una cobertura adecuada en España.
Eso no significa que Medicare pierda relevancia. Significa que la decisión sobre Medicare se vuelve estratégica.
La Parte A de Medicare, que cubre la atención hospitalaria en Estados Unidos, no tiene prima para la mayoría de las personas con un historial laboral suficiente en ese país. Por lo general, hay pocas razones para renunciar a ella.
La Parte B es distinta, porque implica una prima mensual. Mantenerla mientras vive en España significa pagar por una cobertura que solo podrá usar durante sus visitas a Estados Unidos. Darla de baja también tiene un costo: la reinscripción, por lo general, solo es posible durante el Período General de Inscripción anual, y a la prima se le suma una penalidad permanente por inscripción tardía del 10 por ciento por cada período completo de doce meses sin cobertura. Esa penalidad se aplica de por vida.
La cobertura de medicamentos de la Parte D sigue reglas distintas y tiene su propia penalidad por inscripción tardía.
La respuesta correcta depende de sus circunstancias: cuánto tiempo espera pasar en Estados Unidos cada año, si podría regresar para un tratamiento importante, su edad y su estado de salud, el costo de las primas y la situación de su cónyuge. Es una decisión personal, y debe tomarse con información completa y en coordinación con sus asesores en Estados Unidos, no en las últimas semanas antes del viaje. Ayudamos a nuestros clientes a plantearla como parte de un único plan de salud que abarque ambos países.
Hay dos preparativos adicionales que vale la pena hacer. Lleve consigo su historia clínica completa, traducida al español en la medida de lo posible, junto con una lista de sus medicamentos actuales por principio activo, y no por su nombre comercial estadounidense. Las farmacias españolas dispensan medicamentos con fórmulas médicas españolas, de modo que conviene prever que un médico local revise y formule su tratamiento habitual poco después de su llegada, y llevar una cantidad suficiente para cubrir la transición.
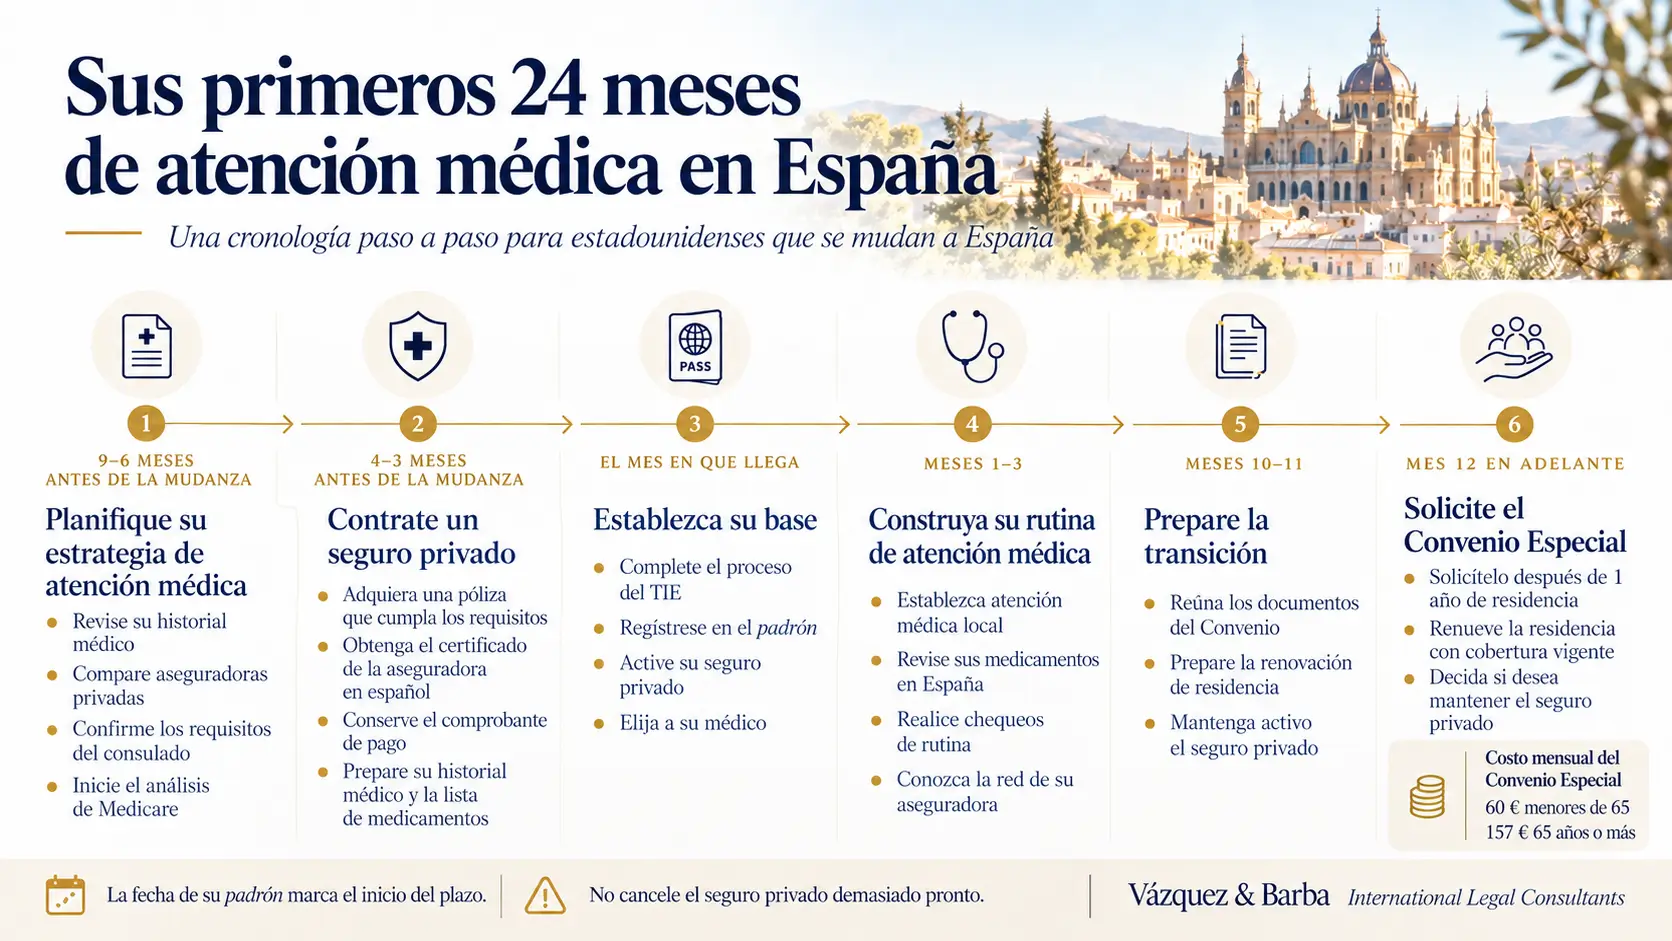
Parte VI: Un cronograma mes a mes
La siguiente secuencia refleja la forma en que planificamos la salud de las familias estadounidenses que se trasladan a España con una residencia no lucrativa.
Entre nueve y seis meses antes de la mudanza
Revise su historia clínica pensando en la evaluación de la aseguradora, incluidas las condiciones que podrían quedar excluidas. Tenga en cuenta el acceso a la atención médica al elegir su región y su barrio; la cercanía a un gran hospital importa más a los setenta años que a los cincuenta. Inicie su análisis sobre Medicare. Solicite cotizaciones comparativas a aseguradoras autorizadas en España y confirme los requisitos vigentes de su consulado.
Entre cuatro y tres meses antes de la mudanza
Contrate la póliza que cumple los requisitos del consulado, obtenga el certificado de la aseguradora en español y conserve el comprobante de pago. Tramite el certificado médico que la solicitud de visa exige por separado, y prepare su historia clínica traducida y la lista de sus medicamentos.
El mes de su llegada
Complete el trámite de su Tarjeta de Identidad de Extranjero (TIE) y empadrónese tan pronto como tenga una dirección. Active su seguro privado, familiarícese con su red de médicos y hospitales, y elija a su médico de atención primaria.
Entre el primer y el tercer mes
Inicie su atención con su médico, haga revisar y formular localmente sus medicamentos habituales y complete los chequeos de rutina mientras su cobertura está plenamente activa.
Los meses diez y once
Reúna los documentos para su solicitud del Convenio Especial y prepare la renovación de su autorización de residencia. Confirme que su póliza privada permanecerá vigente durante todo el proceso de renovación.
A partir del mes doce
Solicite el Convenio Especial una vez cumpla el requisito de un año, presente la renovación de su residencia con su cobertura privada vigente y mantenga esa cobertura hasta que el Convenio esté activo y la renovación esté resuelta. Luego decida, con información completa, si conserva una póliza privada junto con el sistema público.
Parte VII: Los errores que vemos con más frecuencia
La mayoría de los problemas de salud que nos piden resolver responde a un número reducido de patrones.
El primero es contratar un seguro de viaje para la solicitud de visa, que los consulados no aceptan para fines de residencia. El segundo es elegir una póliza con copagos o períodos de carencia para ahorrar en la prima, lo que conduce a la devolución del expediente. El tercero es empadronarse semanas o meses después de la llegada, lo que retrasa la elegibilidad para el Convenio en el mismo período. El cuarto es cancelar la cobertura privada antes de que el Convenio esté activo y la renovación de la residencia esté resuelta. El quinto es olvidar que el Convenio no incluye los medicamentos formulados y, en consecuencia, subestimar el costo mensual de la atención. El sexto es suponer que Medicare funcionará en España, o dar de baja la Parte B sin comprender la penalidad vitalicia. El séptimo es diligenciar de forma incompleta el cuestionario de salud de la aseguradora. El octavo es elegir una vivienda sin considerar su distancia de la atención hospitalaria que podría necesitar dentro de diez o quince años.
Cada uno de estos errores puede evitarse. Cada uno se vuelve costoso solo cuando nadie lo advierte a tiempo.
Esa es la diferencia entre esperar que todo salga bien y saber exactamente qué esperar. Es también la razón por la cual planificamos la salud con cada cliente desde la primera conversación, junto con la residencia, la tributación y la inversión inmobiliaria, en lugar de tratarla como una tarea aparte que se resuelve después de la llegada. Para trazar su propio cronograma de salud, escríbanos a info@vbilc.com.
Sesiones privadas y su próximo paso
En la primera quincena de octubre, nuestros socios fundadores, Adriana María Barba y Manuel Vázquez Utzet, ofrecieron sesiones privadas, exclusivamente por invitación, en Bogotá, Miami y Washington, D.C., para familias que evalúan su residencia, su inversión inmobiliaria y su planificación tributaria en Europa. Esas sesiones estuvieron reservadas, por diseño, a un número reducido de familias, y agradecemos a todas las que nos acompañaron.
Las próximas sesiones privadas se anuncian primero a las familias inscritas en nuestra lista prioritaria de invitaciones, antes de cualquier anuncio público.
Lista prioritaria de invitaciones. Los cupos en nuestras sesiones privadas son limitados y se ofrecen por invitación. Las familias inscritas en la lista prioritaria son las primeras en recibir las fechas, las ciudades y los detalles de invitación de la próxima serie.
Cómo inscribirse en la lista prioritaria de invitaciones
Para ser tenido en cuenta en nuestras próximas sesiones privadas, escriba a info@vbilc.com con el asunto «Lista prioritaria de invitaciones» e incluya la siguiente información:
- Los nombres completos de las personas que asistirían.
- Su ciudad y país de residencia.
- Lo que está considerando: residencia, planificación de salud y reubicación, compra de un inmueble, planificación tributaria o una combinación de estas.
- El plazo aproximado de sus planes.
- Un número de teléfono en el que nuestro equipo pueda contactarlo.
Nuestro equipo revisa personalmente cada solicitud y responde por correo electrónico.
¿Prefiere conversar antes?
Ofrecemos consultas virtuales privadas con nuestro equipo. Escriba a info@vbilc.com con el asunto «Solicitud de consulta virtual», indicando las fechas de su preferencia y su zona horaria, y le responderemos para acordar el horario.
Preguntas frecuentes
¿Pueden los estadounidenses usar el sistema público de salud de España?
Sí, según la vía de residencia. Quienes trabajan en España y cotizan a la Seguridad Social española acceden, por lo general, a través de esa afiliación. Los titulares de la residencia no lucrativa comienzan con un seguro privado y pueden solicitar el Convenio Especial después de al menos un año de residencia continuada. Recibir prestaciones del Seguro Social de Estados Unidos no genera, por sí solo, derecho a la salud pública española.
¿Sirve un seguro de viaje para la residencia no lucrativa?
No. Los consulados exigen un seguro de salud completo, por lo general de una aseguradora autorizada para operar en España, sin copagos ni períodos de carencia y vigente durante todo el período de la autorización. Un seguro de viaje no cumple estos requisitos.
¿Cuánto cuesta el Convenio Especial?
La contribución mensual es de 60 euros para los suscriptores menores de 65 años y de 157 euros para los suscriptores de 65 años o más, según el Ministerio de Sanidad de España. Cada cónyuge suscribe su propio convenio.
¿Cubre el Convenio Especial los medicamentos formulados?
No. El Convenio cubre la cartera común básica de servicios de salud pública, pero no la prestación farmacéutica. Los medicamentos formulados se pagan en su totalidad en la farmacia, por lo que deben incluirse en su presupuesto mensual.
¿Debo mantener la Parte B de Medicare mientras vivo en España?
Depende de la frecuencia con que espere estar en Estados Unidos, de la posibilidad de regresar para un tratamiento importante y de su edad, su salud y su presupuesto. Medicare, por regla general, no paga la atención en España, pero dar de baja la Parte B puede generar una penalidad permanente por inscripción tardía del 10 por ciento por cada período completo de doce meses sin cobertura, en caso de reinscribirse más adelante. La decisión merece un análisis cuidadoso antes de partir.
¿Cubren los seguros privados en España las enfermedades preexistentes?
Depende de la aseguradora y de la condición. Las aseguradoras privadas evalúan el riesgo de cada solicitante, y las enfermedades preexistentes pueden quedar excluidas o dar lugar al rechazo de la solicitud. El Convenio Especial, por tratarse de un acuerdo público, no aplica la evaluación médica que utilizan las aseguradoras privadas.
¿Hablarán inglés mis médicos?
Muchos médicos de las principales ciudades de España, y en especial del sector privado, hablan inglés con soltura. En el sistema público, el dominio del inglés varía según la región y el profesional. Las aseguradoras privadas suelen poder orientarlo hacia especialistas que hablan inglés, y ayudamos a nuestros clientes a identificarlos durante los primeros meses después de su llegada.
¿Me sirve la cobertura española cuando viajo por Europa?
El Convenio Especial ofrece cobertura durante estancias temporales en otros países de la Unión Europea y del Espacio Económico Europeo, el Reino Unido y Suiza, mediante un Certificado Provisional Sustitutorio expedido por el Instituto Nacional de la Seguridad Social. Las pólizas privadas varían, y muchas incluyen asistencia en viaje; revise las condiciones de la suya antes de viajar.
Un plan, no una sorpresa
España ofrece una de las mejores atenciones médicas del mundo. Las familias que la disfrutan sin contratiempos no son las que cuentan con más recursos. Son las que planificaron la transición con el mismo cuidado que la mudanza: la póliza correcta para el consulado, un empadronamiento temprano, un presupuesto realista para los medicamentos, una decisión meditada sobre Medicare y una cobertura privada que se mantiene hasta que el sistema público está plenamente activo.
Ese plan se construye en unas pocas conversaciones y protege a su familia durante años. Nos complacería construirlo con usted, como parte del mismo encargo que atiende su residencia, su tributación y su inversión inmobiliaria.
Fuentes
- TIME, con información de Bloomberg, «Spain Tops Italy as World’s Healthiest Country While U.S. Falls» (24 de febrero de 2019): https://time.com/5536174/spain-healthiest-country/
- Newsweek, «World’s Best Hospitals 2026: Spain»: https://rankings.newsweek.com/worlds-best-hospitals-2026/spain
- Euronews, «Un nuevo récord: más de 853.000 personas esperan una operación en España» (16 de abril de 2026): https://es.euronews.com/salud/2026/04/16/un-nuevo-record-mas-de-853000-personas-esperan-una-operacion-en-espana
- El Independiente, sobre el crecimiento del seguro de salud privado en España (26 de febrero de 2024): https://www.elindependiente.com/economia/2024/02/26/aseguradoras-subidas-salud-avalancha-nuevos-clientes/amp/
- CNBC, «Retiring overseas? How Medicare may or may not fit into your plans» (8 de agosto de 2019): https://www.cnbc.com/2019/08/08/retiring-overseas-how-medicare-may-or-may-not-fit-into-your-plans.html
- PBS NewsHour, sobre si los jubilados en el exterior deben conservar Medicare: https://www.pbs.org/newshour/economy/retired-expats-question-remains-keep-medicare-coverage-not
Este artículo ofrece información general y no constituye asesoría jurídica, tributaria ni médica para su caso particular.